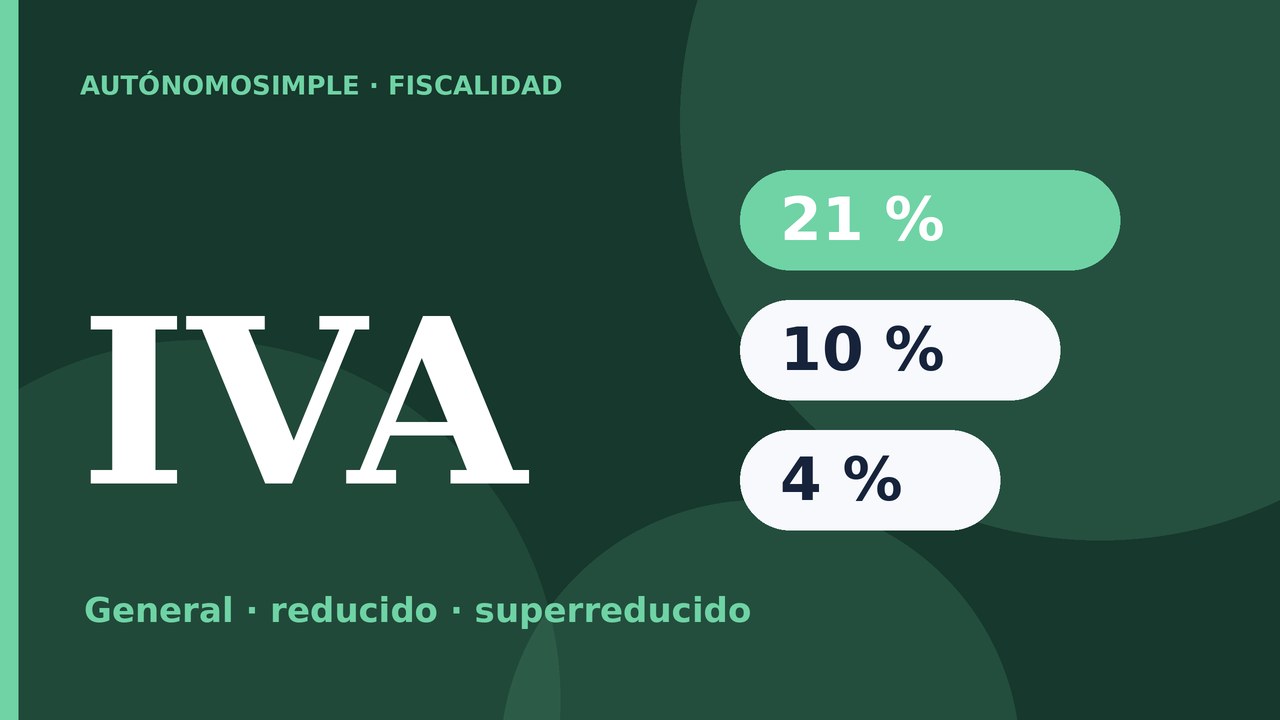
Respuesta rápida: En la península y Baleares, la Ley del IVA establece tres tipos: general del 21 %, reducido del 10 % y superreducido del 4 %. Además hay operaciones exentas y territorios con otro impuesto (Canarias, Ceuta y Melilla).
Datos de 2026. Tipos generales de la Ley 37/1992, recogidos a 5 de octubre de 2026. La clasificación de cada producto o servicio puede tener matices: confírmala en la AEAT.
Los tres tipos
| Tipo | Porcentaje | Ejemplos habituales |
|---|---|---|
| General | 21 % | La mayoría de bienes y servicios, incluidos muchos servicios profesionales |
| Reducido | 10 % | Hostelería y restauración, transporte de viajeros, vivienda nueva |
| Superreducido | 4 % | Libros, medicamentos de uso humano y algunos alimentos básicos |
Operaciones exentas
Algunas operaciones están exentas de IVA, como ciertos servicios sanitarios o educativos. Al estar exentas no se repercute IVA, y quien solo realiza actividades exentas no suele poder deducirse el IVA de sus compras.
Otros territorios
Canarias aplica el IGIC, y Ceuta y Melilla el IPSI. Si vendes a esos territorios o desde ellos, la factura y los tipos pueden ser distintos.
El recargo de equivalencia
Algunos comerciantes minoristas tributan por un régimen especial en el que el proveedor les repercute, además del IVA, un recargo. Si lo aplicas o lo sufres, revisa con tu asesor cómo reflejarlo.
Cómo usar el tipo correcto
- Identifica la operación en la Ley 37/1992 o consulta a la AEAT.
- Refleja el tipo en la factura (requisitos de una factura).
- Declara el IVA en el modelo 303.
Para calcular base, IVA y total, usa la calculadora de IVA.
Preguntas frecuentes
¿Los autónomos siempre cobran IVA?
No siempre. Depende de la actividad: si es una operación exenta o estás en un régimen especial, la factura puede ir sin IVA. Revísalo con tu asesor.
¿El IVA lo pago yo?
Lo repercutes al cliente y lo ingresas a Hacienda, descontando el IVA que tú has soportado en tus gastos deducibles.
Fuentes consultadas
- Ley 37/1992 del IVA, arts. 90 y 91: BOE
- Agencia Tributaria: Sede electrónica
Historial de cambios: 8 de octubre de 2026 — primera versión.